引言
金融监管与科技产业在同一时间轴上加速演进:三部门密集开会稳市场、逆回购“日更”维护流动性,国资平台获千亿级回购增持贷款支援;A股前三季度利润创近年新高,AI相关板块增速亮眼。与此同时,DeepSeek宣布全新Agent架构,英伟达展示下一代CPO方案,阿里与苹果达成合作将通义千问接入Apple智能生态;智能汽车10月交付分化,小鹏、小米迈入单月5万台阵营,行业竞争进入精细化阶段。宏观政策、算力底座和应用落地正在同频共振,推动AI从“技术冲刺”迈向“规模化商业化”。
政策托底与资金回流:权益市场的“三支箭”
监管层连续释放稳定预期的信号:央行、金融监管总局、证监会同日与机构座谈,研究优化股票回购增持再贷款政策;央行宣布工作日常态化开展隔夜逆回购,流动性工具箱更趋精细化。与此同时,国有大型银行拟向中国国新、中国诚通新增千亿级股票回购增持专项贷款额度,直接疏通“真金白银”的资金来源。
这一组合拳的核心在于三点:
- 在估值受外部波动牵引的窗口期,通过回购增持和充裕流动性稳定风险偏好;
- 用“政策性资金+市场化机制”放大优质资产的价值发现,增强权益资产相对吸引力;
- 强化资本市场服务“新质生产力”的能力,形成资金、产业与创新的正反馈。
数据端也提供了支撑:前三季度上市公司净利润超过5万亿元、同比增长8.5%,AI板块净利润同比增长超过2倍,机器人与智能穿戴同样高增。盈利端改善叠加内资配置迁移与人民币资产的国际配置空间,构成中长期三重逻辑:企业盈利、居民资金与海外资金的协同托举。
算力与系统工程:CPO与Agent的“双螺旋”
英伟达展示的下一代CPO(芯片-光学共封装)方案,直指数据中心的“带宽墙”和“能耗墙”。当高带宽、低功耗光互连下沉至封装层,AI训练与推理的单位成本将显著下降,机柜密度和集群规模的边界被重新定义。配合HBM、Chiplet、液冷等系统工程,算力供给曲线有望在未来两年再次下移,直接利好大模型迭代速度与推理规模化。
在应用范式上,DeepSeek发布全新Agent架构,意味着从“对话式模型”走向“任务型系统”:
- 通过工具调用、程序化记忆与多智能体协作,Agent可完成跨域、多步骤任务;
- 研发重点从“模型更大”转向“能力编排更强”、“可靠性与可观测性更高”;
- 评价体系也从静态基准扩展到过程评估、闭环执行与安全边界。
算力侧降本提效与Agent侧能力编排的“双螺旋”推进,将把价值从“倒金字塔”(算力占比过大)逐步转向“正金字塔”(应用层做大),为产业进入健康的商业循环创造条件。
生态互操作:从“单模型体验”到“多模型协同”
阿里与苹果达成合作,将通义千问接入Apple智能,释放出三个信号:
- 多模型选择成为主流:用户与开发者将以“任务—模型匹配”为导向,选择最优的成本—效果组合;
- 端侧—云侧的混合智能走向标准化:本地隐私与云端能力互补,复杂任务由编排层进行分派;
- 合规与本地化增强:在数据安全与算力合规框架下,国际生态与本土能力形成互操作。
对国内开发者而言,这意味着更稳定的系统接口、更可预期的分发与变现路径;对模型服务商而言,差异化能力与服务等级协议(SLA)将成为新的竞争点。
智能汽车分化加剧:从硬件堆叠到软件效率
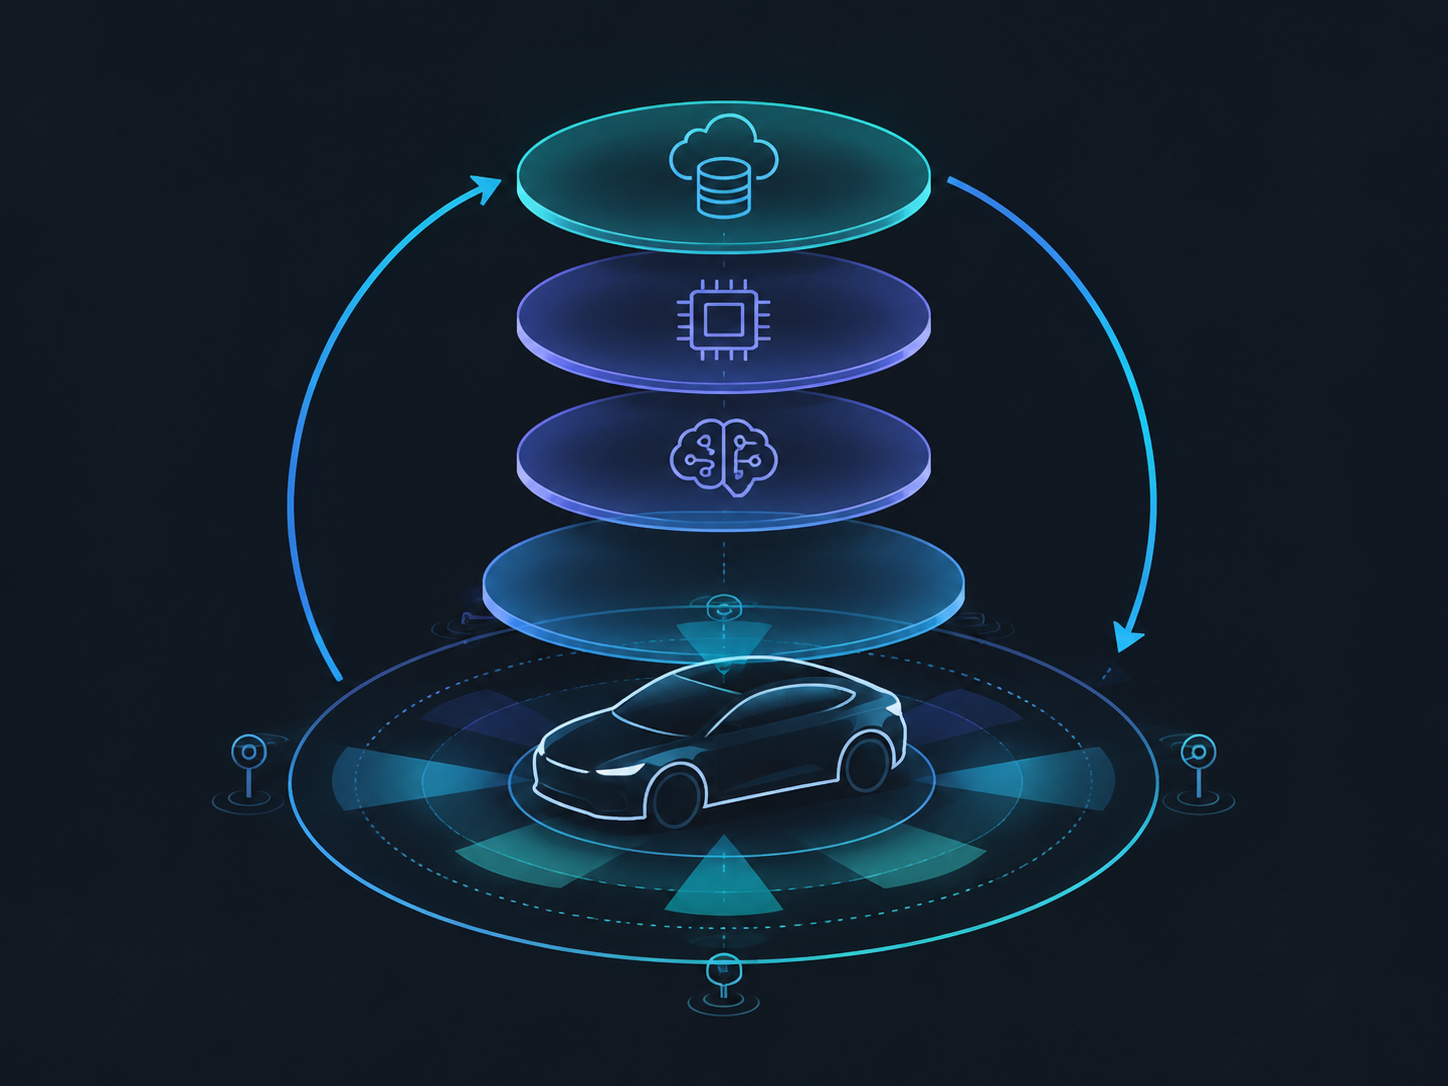
10月新能源车企交付出现明显分化:多家头部企业单月突破5万台,小鹏、小米首次站上台阶;同时,部分品牌出现同比大幅回落。背后逻辑不再只是电驱与三电,而是“感知—决策—算力—数据闭环”的全栈效率:
- 城市NOA下沉提速,高阶智驾体验与稳定性成为核心卖点;
- 高算力平台向中端车型下放,软件工程与数据资产决定单位算力的产出效率;
- 订阅式软件收入提升单车毛利,但对持续迭代与算力成本控制提出更高要求。
在融资环境改善与政策托底的背景下,具备软件化能力、渠道与交付能力均衡的企业,将更有机会穿越价格战与产品节奏波动。
影响与展望
短期内,外部市场波动仍可能影响风险偏好,但政策工具的“针对性+持续性”正在增强,叠加企业盈利改善,权益市场的中长期逻辑更具韧性。对AI产业而言,下一阶段的关键在于三条主线:
- 算力与互连:关注CPO、液冷、光模块以及高带宽内存等环节带来的训练/推理成本拐点;
- Agent化应用:从单点Demo走向可观测、可治理、可商业闭环的“任务系统”,在办公、开发、客服、运营、工业场景加速渗透;
- 端侧智能与生态协同:AIPC、手机与车载的本地推理与云端编排协作,形成统一的开发与分发体系。
当估值与盈利、算力与应用、端侧与云侧逐步形成均衡,AI产业链有望完成从“技术红利”向“效率红利”的跃迁。
标签: AI产业 资本市场 大模型 算力与光互连 智能汽车
还没有评论
发表评论