引言
在全球算力竞赛中,德州曾被视为下一轮AI数据中心扩张的锚点:电力市场灵活、可再生资源充沛、土地与税收具备优势。然而,最新一轮选举带来的政治版图变化,正在重塑这场扩张的路径。德州民主党在州层面胜出,并将“数据中心”置于竞选核心议题;与此同时,美国国会转向民主党控制,但在总统与国会分属不同党派的格局下,联邦层面的气候与能源立法动能有限。地方政策的拐点与电力系统的掣肘,令美国的AI基础设施建设面临新的不确定性。
德州AI数据中心热的成因与脆弱性
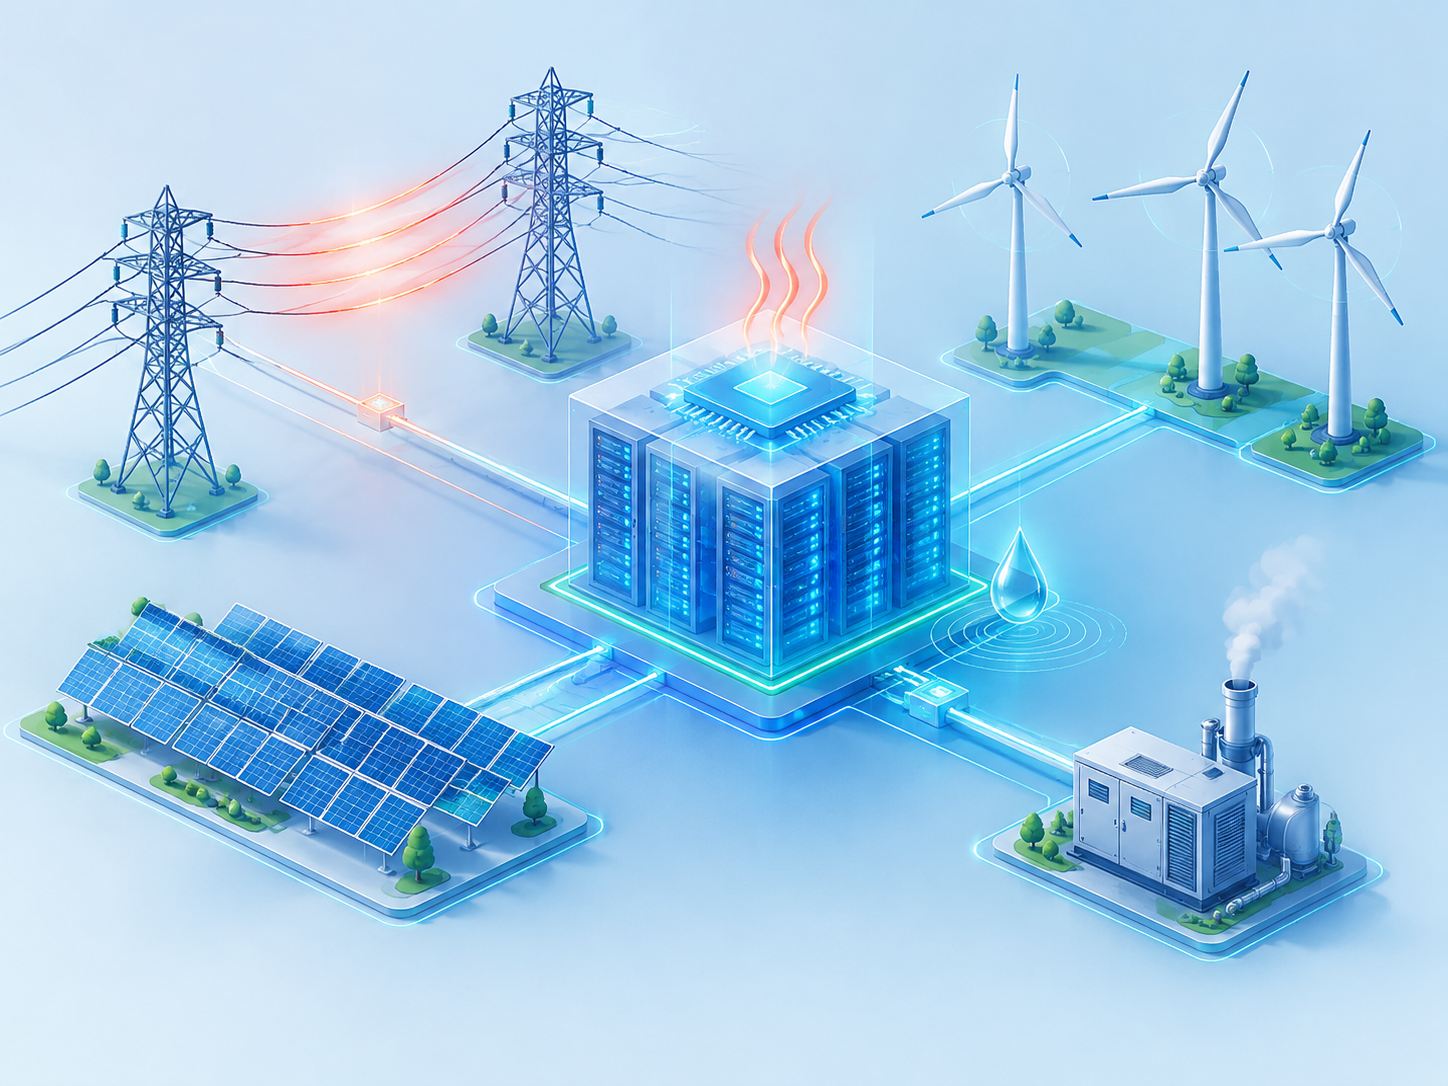
德州吸引AI数据中心的逻辑清晰:ERCOT独立电力市场接入速度快、价格信号敏锐;西德州风电与南德州光伏的装机规模持续攀升;油气资源可作为备用电源补充;加之地方税收减免与广阔园区用地,促成了超大规模云厂在此布局。
但这套优势从一开始就带有脆弱性:
- 电网韧性仍存隐忧。极端气候和尖峰负荷曾暴露出供需紧平衡与输电瓶颈。
- 社区反弹上升。噪音、用水、柴油备用机排放、夜间施工扰民等问题,正在变成政治议题。
- 能源成本外溢。高密度数据中心在尖峰时段抬升电价,对居民与中小企业的感受尤为敏感。
- 产业路径依赖。以“电价+税惠”驱动的粗放扩张,对监管与舆论的鲁棒性不足。
换言之,德州的AI热是一场建立在价格信号和制度红利上的加速赛,但任何一项制度参数的改变,都可能引发连锁反应。
选举后的政策拐点:从税收优惠到电力优先级
新一届德州政治班底既把“数据中心”作为战场,也掌握了立法与行政的工具箱,预期将出现一轮规则重写:
- 审批与选址:更严格的环境与用水评估、更长的公众意见期,部分地区不排除设“冷静期”或分区总量控制。
- 税收与社区收益:收紧大尺度税收减免,转为以“社区利益条款”为核心的定向激励(如本地就业、热能回收、教育与基础设施基金)。
- 电力与排放约束:推动24/7清洁电力匹配、控制柴油备用机运行时长与排放、明确可中断负荷协议与避峰要求。
- 电网优先级排序:在极端时段优先保障居民与关键公共服务负荷,数据中心获得电力的条件更具弹性和可中断性。
对超大规模厂商而言,直接冲击在于投运节奏与资本开支计划:部分项目可能延后或转移至他州;自建电源与储能的占比提升;算力部署策略从“立刻上大规模训练”转向“先推理、后训练”,并以负荷可移与避峰调度作为新常态。
联邦层面趋缓,州县成为主战场
尽管民主党在国会的席位优势提升,但在联邦层面诞生大体量气候与能源法案的概率不高。短期内更现实的变动来自两条路径:
- 州市政策分化:数据中心选址的关键变量(电网规则、土地规划、税收政策)掌握在地方,俄亥俄、佐治亚、亚利桑那、弗吉尼亚、俄勒冈等州将继续以更清晰的激励与更稳定的电力供给吸纳项目。
- 许可改革与基础设施提速:若两党推动的许可改革方案落地,输电与储能项目的环评周期和并网排队时间有望缩短,间接缓解算力扩张的“电力红线”。不过,这些收益往往滞后显现,难以在一年内完全化解瓶颈。
换句话说,美国数据中心的“全国性热潮”正在遇到政治与基础设施的双重墙,而破局的关键在于输电、储能与清洁电力的交付速度能否追上AI算力的增长曲线。
技术与商业自救:从“电力优先”到“电网友好型算力”
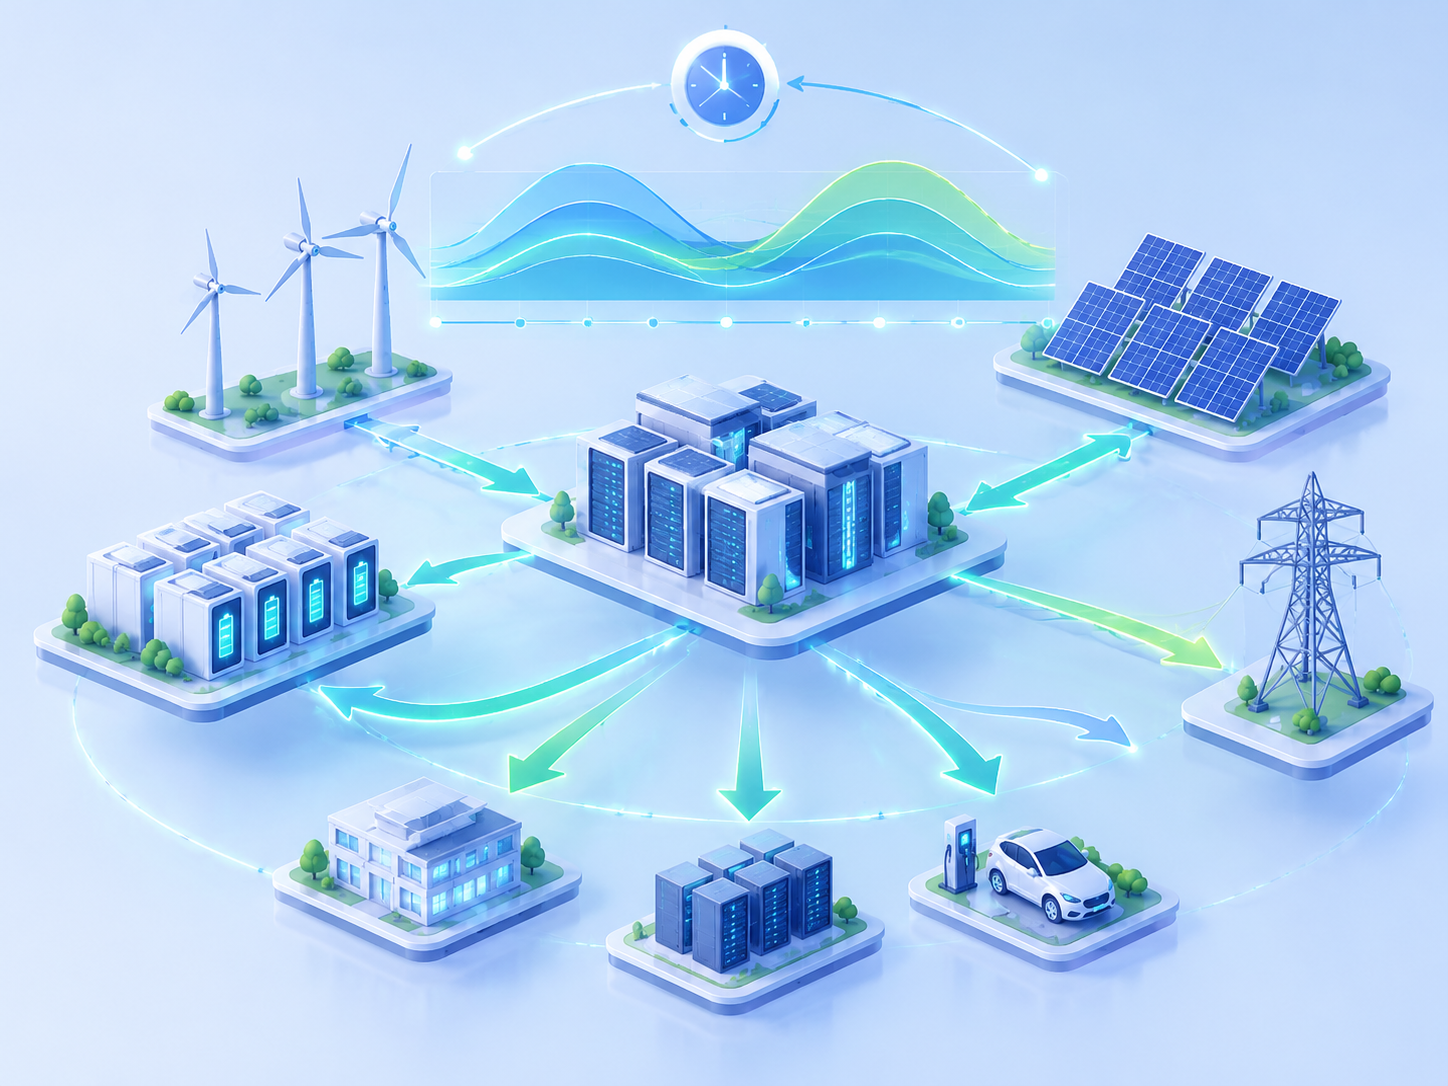
面对政策与电力约束,产业的自适应能力将决定增长的韧性。几条可行路径值得关注:
- 负荷柔性化:将大模型训练任务碳感知与价差感知化,避峰运行、跨时区迁移,非紧急训练与批处理在低价时段集中执行。
- 能源组合重构:加速签署长期PPA与24/7匹配采购,自建风光+大储微电网,探索地热、核能与工业余热协同,降低对短时市场电力的依赖。
- 冷却与用水优化:浸没式与干冷方案的渗透率提升,热回收用于园区或社区供暖,降低社区对用水与散热的敏感度。
- 电网协同:以可中断负荷参与辅助服务,提供调频、备用与削峰能力,将“耗电大户”转化为“电网稳定器”,从而在政策博弈中获得正向标签。
- 选址与金融工程:节点电价与输电拥塞的动态建模、并网队列风险对冲、分布式小规模多点布局,避免单节点“卡脖子”。
这些做法并非锦上添花,而是新的合规与竞争力下限。谁率先把算力变成“电网友好型资产”,谁就能在政策与舆论的逆风中赢得生存空间。
影响与展望
- 对AI产业:算力供给增速或阶段性放缓,推动模型研发更重视“效率前置”——参数高效化、低比特训练、稀疏化与推理侧优化将成为刚需。
- 对能源系统:数据中心将从“纯负荷”转为“灵活资源”,倒逼输电扩容、储能下沉与市场机制改造,电力数字化与实时调度能力迎来加速窗口。
- 对地方经济:地方政府从“无门槛引资”转向“高质量准入”,社区受益条款与环境指标成为谈判核心,项目数量或降、单位质量或升。
- 全球布局:若德州降速,北弗吉尼亚、俄亥俄谷地、亚利桑那等地将承压;跨境将更多涌向加拿大魁北克与北欧等低碳低价电力区,冷凉气候与水电/核电优势回归。
- 对德州本身:并非“退出牌局”,而是以新规则重塑游戏。如果能以透明、可预期的监管换取更高能效、更强柔性的电网友好型园区,德州仍有望稳住AI基础设施高地。
AI的下一程,不再是“哪里电便宜就去哪”,而是“哪里规则清晰、电网可持续、社区可共赢”。这场从德州开始的转向,可能会成为整个行业的分水岭。
标签: 数据中心 AI基础设施 能源政策 德州 算力
还没有评论
发表评论